A kötvénybefektetés évszázadokon át egy szolid hasznot hozó, de jó befektetés volt. Akár állampapírt vettél, akár cégeknek adtál kölcsön, általában (néhány viharos átmeneti évet leszámítva) infláció felett kaptál néhány százalék hozamot.
(Azok kedvéért, akik még nem tudják, mert még a Kiszámoló Akadémiát sem nézték meg a YouTube-on: kötvény az, amikor hitelt adsz egy cégnek/államnak kamatra. Részvény az, amikor nem hitelt adsz egy cégnek, hanem részesedést, azaz tulajdonjogot vásárolsz a cégből és így a haszonból/veszteségből is részesedsz.)
Nagyon gyakran a részvénypiac turbulanciái miatt a kötvénypiac még hosszútávon is túlszárnyalta a részvénypiacokat. 2011-ben magasabb volt az amerikai hosszútávú kötvények hozama 30 év távlatában, mint ugyanilyen időtávban az amerikai részvények hozama. Ehhez persze kellett a magas infláció a nyolcvanas években, a dotkom lufi és a 2007-es pénzügyi válság is, de az az állítás, hogy hosszabb távon a részvény biztos többet hoz, egyszerűen nem igaz. Általában többet hoz, magasabb kockázat mellett, ez így igaz. De gond nélkül lehet olyan húsz, sőt, amint az előbb írtam, akár harminc év is, amikor a kötvény jobb befektetés volt.
Ha te 2000 tavaszán vásároltál be amerikai részvényekből, 2013 tavaszán még mindig ugyanott voltál, mint előtte 13 évvel. De csak dollárban, mert minden másban még bőven veszteséges voltál a dollár gyengülése miatt. (Ha viszont 2009 tavaszán vásároltál be ugyanitt, ugyanígy 13 év alatt négyszer annyi pénzed lett a tőzsdén, bár ennek is volt oka, erről (is) akarok írni most. Tehát mindkét dolog megtörténhet veled a tőzsdén, s nem arról fog szólni a cikk, hogy ne vegyél részvényt. Csak ne hidd el a mantrákat és ne az elmúlt 15 évet vetítsd ki a következő 15 évre.)
Tehát évszázadokon át jól működött a kötvénypiac, aztán jött a 2007-es válság és először az amerikai jegybank, a FED, majd később a többi nagy jegybank válasza a kialakult helyzetre.
A 2007-es válság szokás szerint a túlhitelezés miatt tört ki (mint általában a pénzügyi válságok szinte mindig), de a FED gondolt egyet és nem próbálta szabályozottan leengedni a lufit, hanem kitalálta, hogy a pénzügyi erejénél fogva eltorzítja a piacokat, ész nélkül elkezd pénzt önteni a piacokra, gyakorlatilag negatív reálkamattal, azaz súlyos veszteséggel felvásárolva szinte minden kötvényt, amit talál. Ő ezt könnyen tette, saját maga által teremtett pénzből vásárolt, így nem érdekelte az elszenvedett veszteség. (A japán mintát vette alapul, ahol már ezt csinálták akkor 27 éve. Más kérdés, hogy ott is több kárt csináltak vele, mint hasznot. A FED úgy gondolta, azért még megpróbálja.)
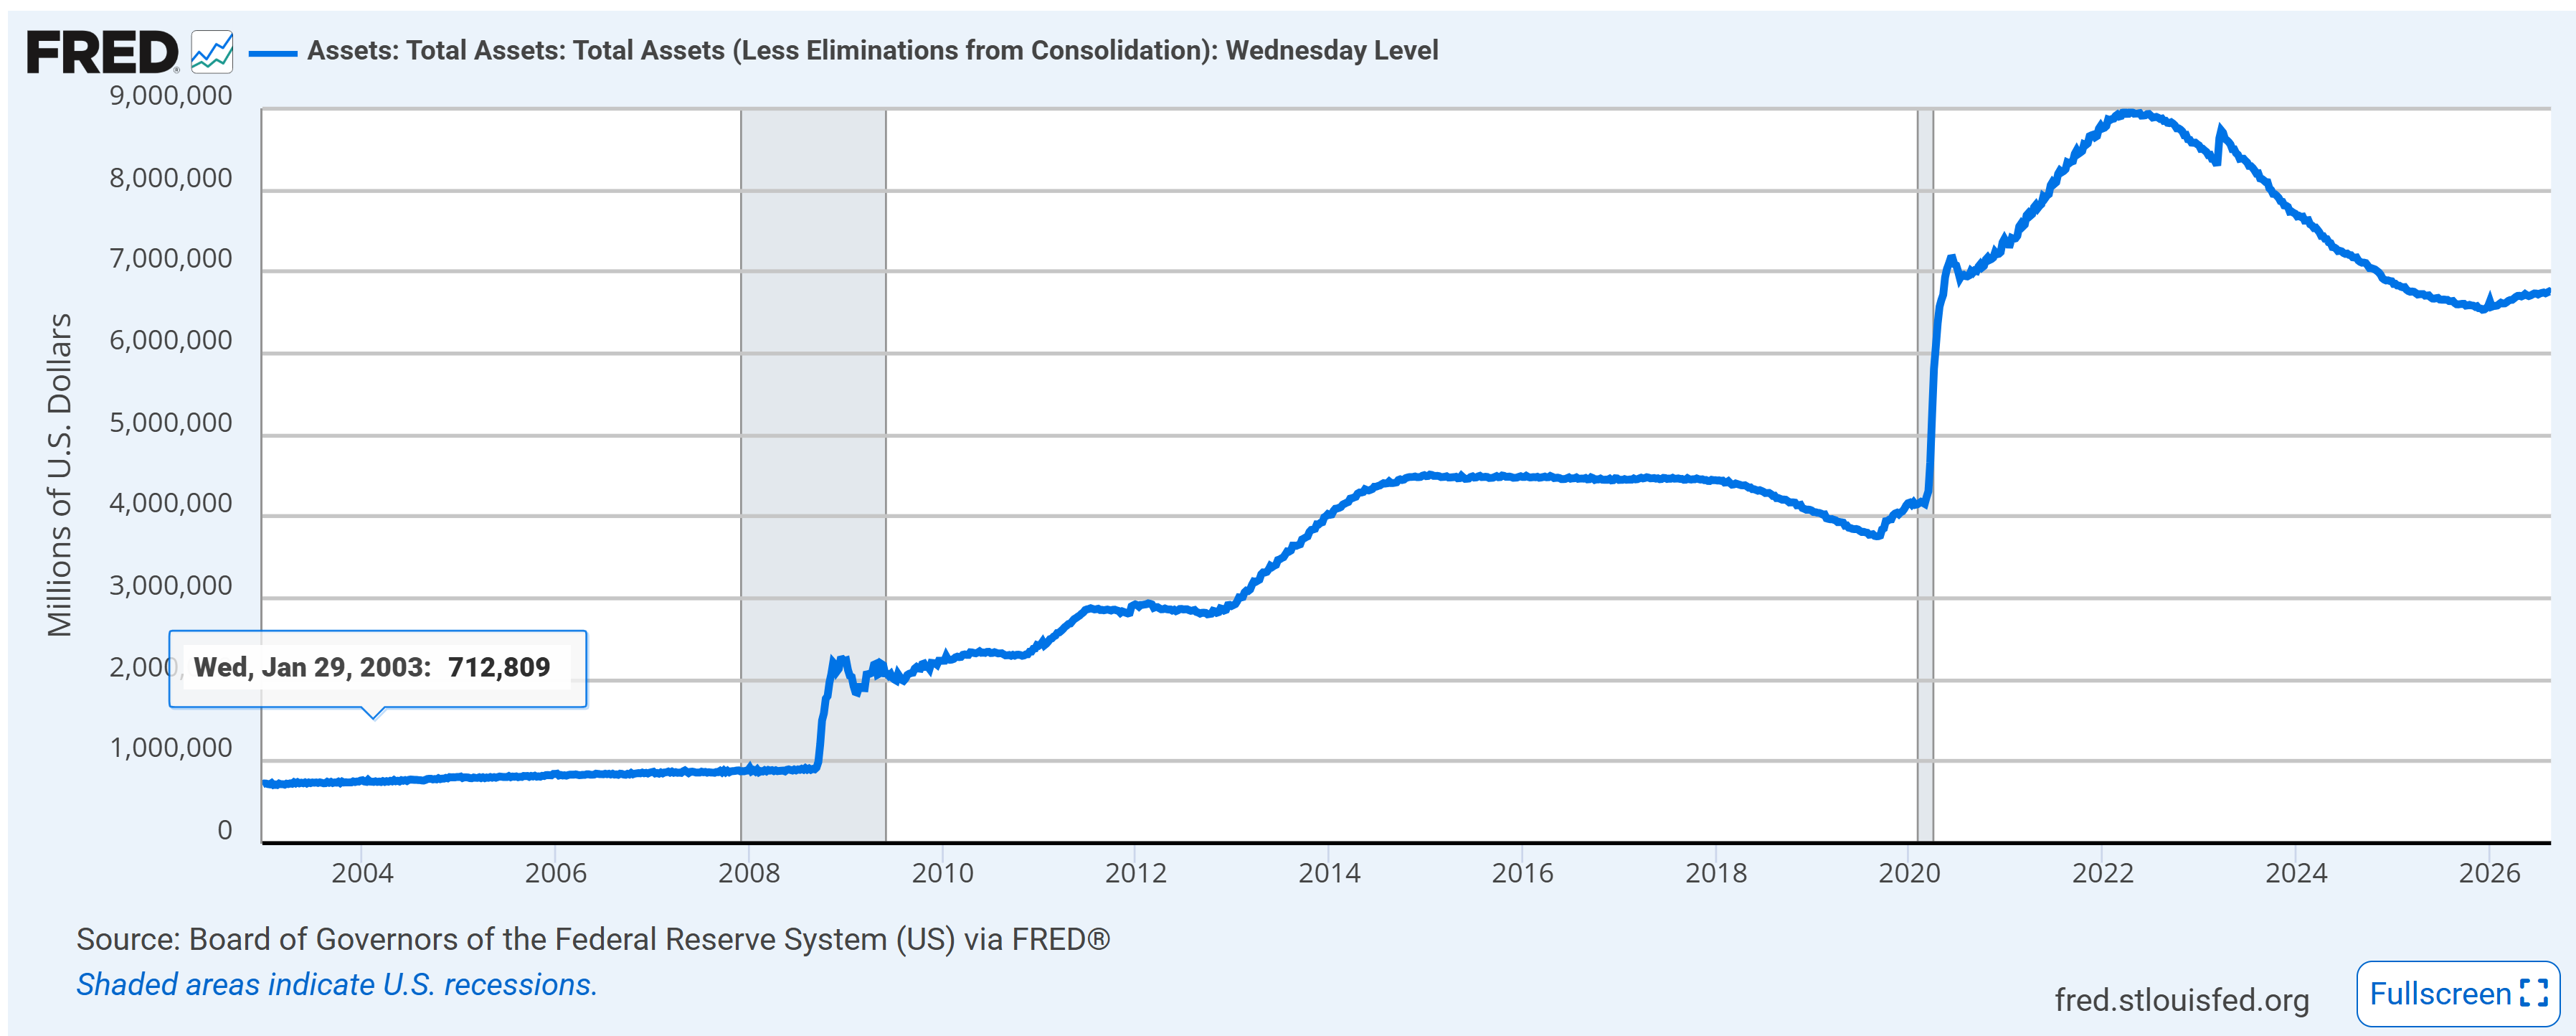
A FED mérlege 2007 után a tízszeresére(!!!!!) nőtt, bő nyolcezer milliárd dollárt öntött a piacra 2022-ig. Ez egy felfoghatatlan szám, Magyarország teljes egy éves költségvetése durván 138 milliárd dollár. (A grafikon látható, hogy 2019-ben igyekeztek csökkenteni a pénz mennyiséget, aztán jött a covid és mit csináltak? Még nagyobb fokozatra kapcsoltak, újra megduplázták azt a pénzmennyiséget, ami már addig is súlyos torzulást okozott a piacokon.)
Az eredmény?
A tízes években gyakorlatilag kifosztották a kötvényeseket, kötvényt tartani azt jelentette, hogy súlyos reálveszteséget szenvedtél, jóval az infláció alatt hoztak a kötvénybefektetések. Minden normális közgazdász mondta, hogy ebből baj lesz, elég csak belegondolni például a nyugdíjpénztárak hozamaiba, amik komoly veszteséget szenvedtek el a kötvénypiacokon. Pedig abból a pénzből kellene majd nyugdíjat adni az embereknek hamarosan.
Mi lett a piac válasza? Aki csak tehette, otthagyta a kötvénypiacokat (sok bank, biztosító, stb nem tehette, mert előírás volt, hogy miben kell tartani a pénzt és milyen arányban) és helyette részvényeket, ingatlanokat vettek az emberek.
Ez ágyazott meg a lakhatási válságnak az egész világon. (Sok szerencsét nem egy pályakezdőnek, de akár 35-40 évesnek is saját lakást venni akár még az USA-ban is, miközben a kilencvenes években még a gyári munkások is meg tudták venni azokat az ingatlanokat, amit most a legjobban kereső alkalmazottak se.)
A másik eredmény a részvénypiac felrobbanása. Ha nincs alternatíva, mert a kötvénypiac garantált veszteség (a szórövidítések kedvelőinek TINA: "There Is No Alternative"), akkor minden pénz, ami eddig kötvényekben volt, a részvénypiacokra vándorolt, kisebb része az ingatlanokba.
A harmadik eredmény a még durvább eladósodás. (Ugye emlékszünk még, hogy az egész a 2007-es túlhitelezési válságból indult, a drogos világot még olcsóbb droggal akarták meggyógyítani a függőségből a jegybankok.) Államok, cégek ész nélkül vették fel a hiteleket. Miért spóroljon egy állam (főleg, ha populista, agyatlan vezetők vezetik), ha gyakorlatilag nulla százalék kamaton kap kölcsön akármennyi pénzt? A cégek is mindenbe belevágtak, mert ha 2%-on van a hitel, bármibe érdemes fektetni, ha valami csak 3%-os hozamot termel, már megéri hitelből finanszírozni.
S így értünk el nagyjából 2022-ig. Akkor a fogyasztói infláció is felrobbant, s hirtelen az egész világon elindultak felfelé a kamatok, a kötvényesek már nem voltak hajlandóak lenyelni további veszteségeket.
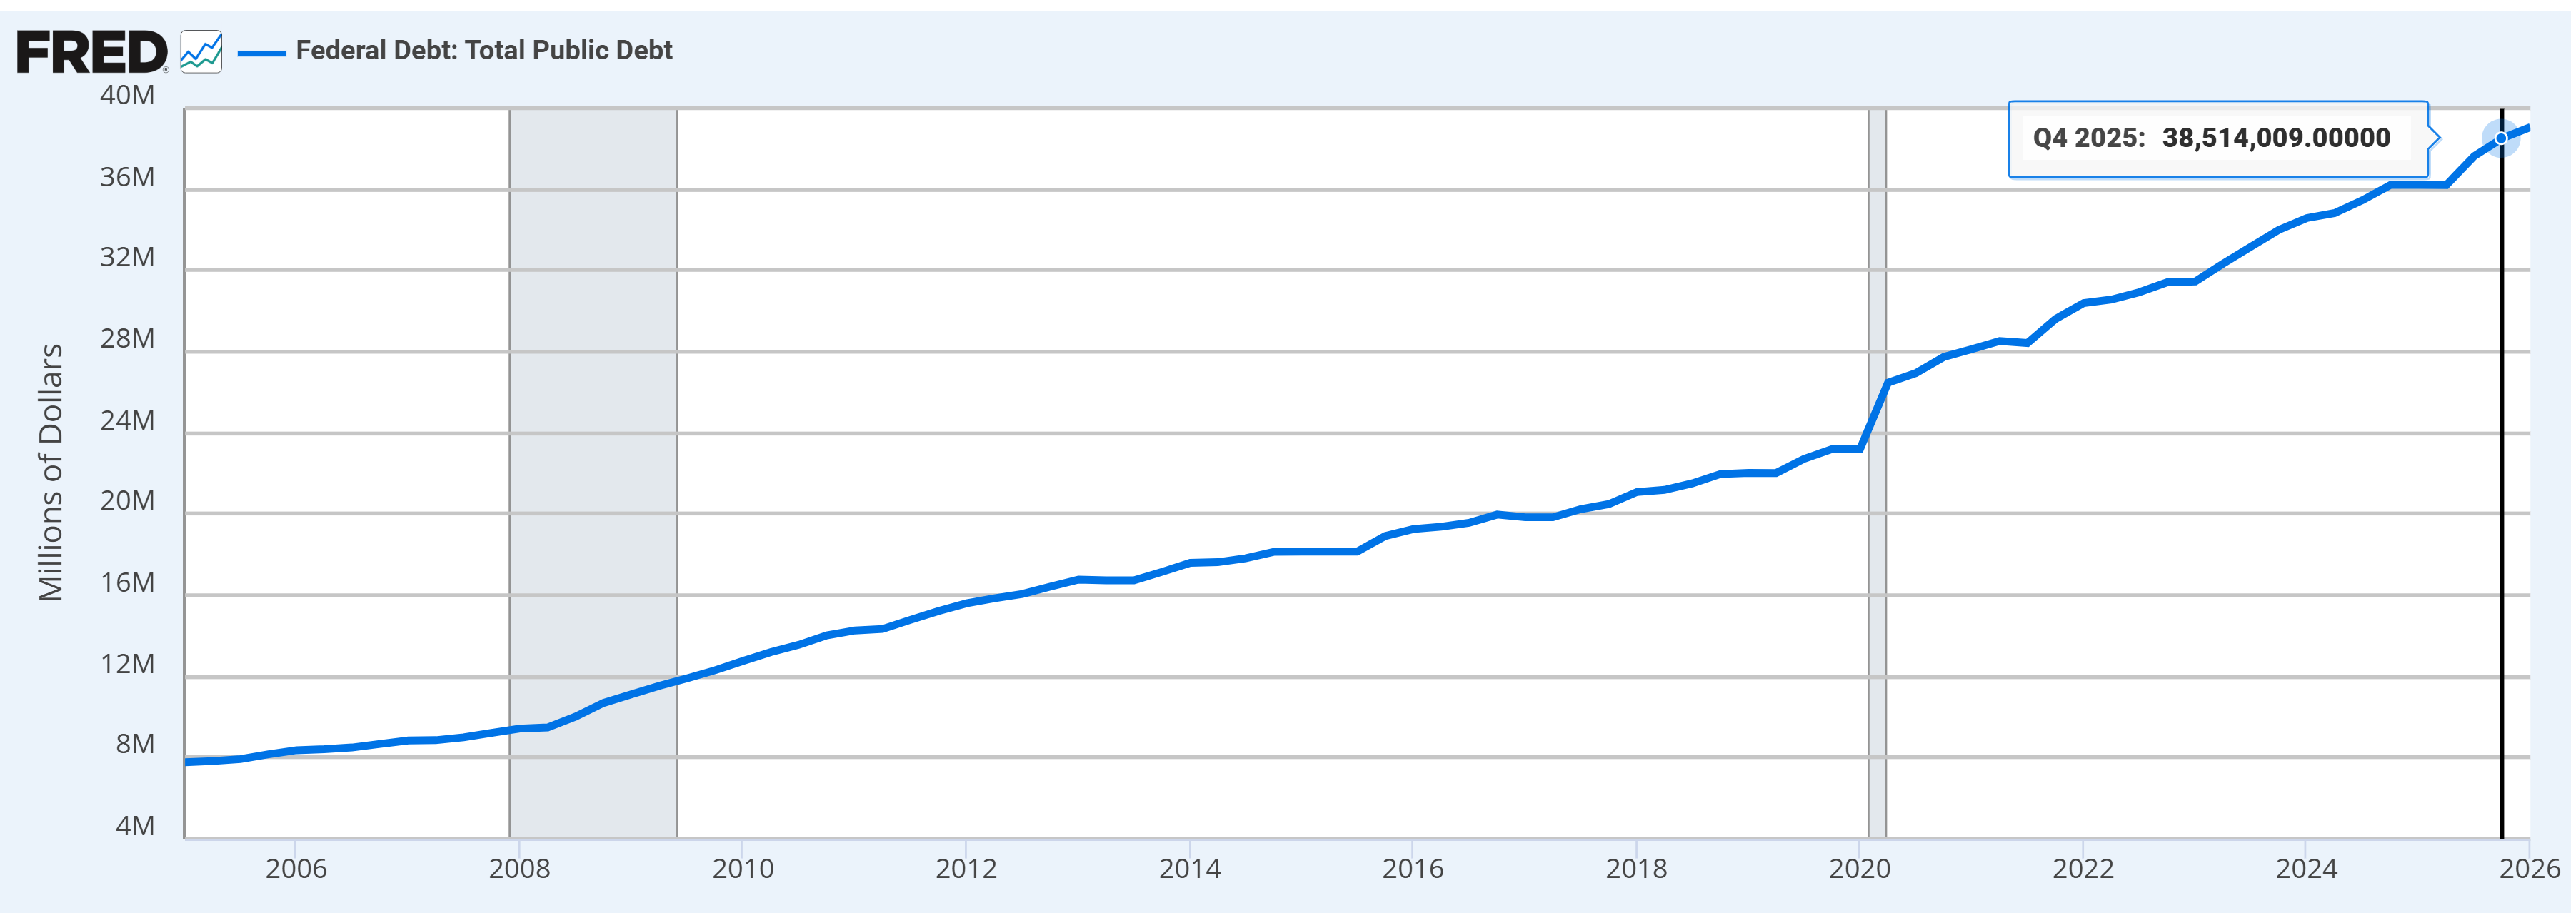
Csak közben a felelőtlen költekezés miatt letolt nadrággal érte az államokat és a cégeket a megugró kamatok. Az amerikai államadósság 2007 óta az ötszörösére(!!!!) nőtt, inflációval korrigálva is több, mint háromszoros a növekedés. Ha a GDP növekedéssel is szépítjük az adatokat, akkor is több, mint a duplája az amerikai államadósság mértéke, mint 2007-ben.
De ugyanez a helyzet szinte mindenhol a világon. Az EU-ban is a GDP 59%-áról a GDP 82%-ára nőtt az adósság mértéke.
A befektetők egyre inkább (joggal) aggódnak, hogy vajon ki lehet-e termelni ezeket a költségeket. Az USA már most is többet költ az adóssága finanszírozására, mint az oktatásra vagy a hadseregére, s a kamatterhek napról-napra nőnek, ahogy a régebbi, alacsonyabb kamatozású kötvények lejárnak és helyettük sokkal drágábban kell kibocsátani az új kötvényeket. Már most napi 3 milliárd dollárnál többe kerül a már meglévő szövetségi hitelek finanszírozása, s a felelötlen kormányzás miatt a tőketartozás is napról-napra tovább nő. Egy év alatt várhatóan sikerült újabb kétezer milliárd dollárnyi költségvetési hiányt (a GDP 6,6%-át) összeszednie az amerikai kormányzatnak és nem látszik, hogy mikor szeretnék abbahagyni az ész nélküli pénzégetést.
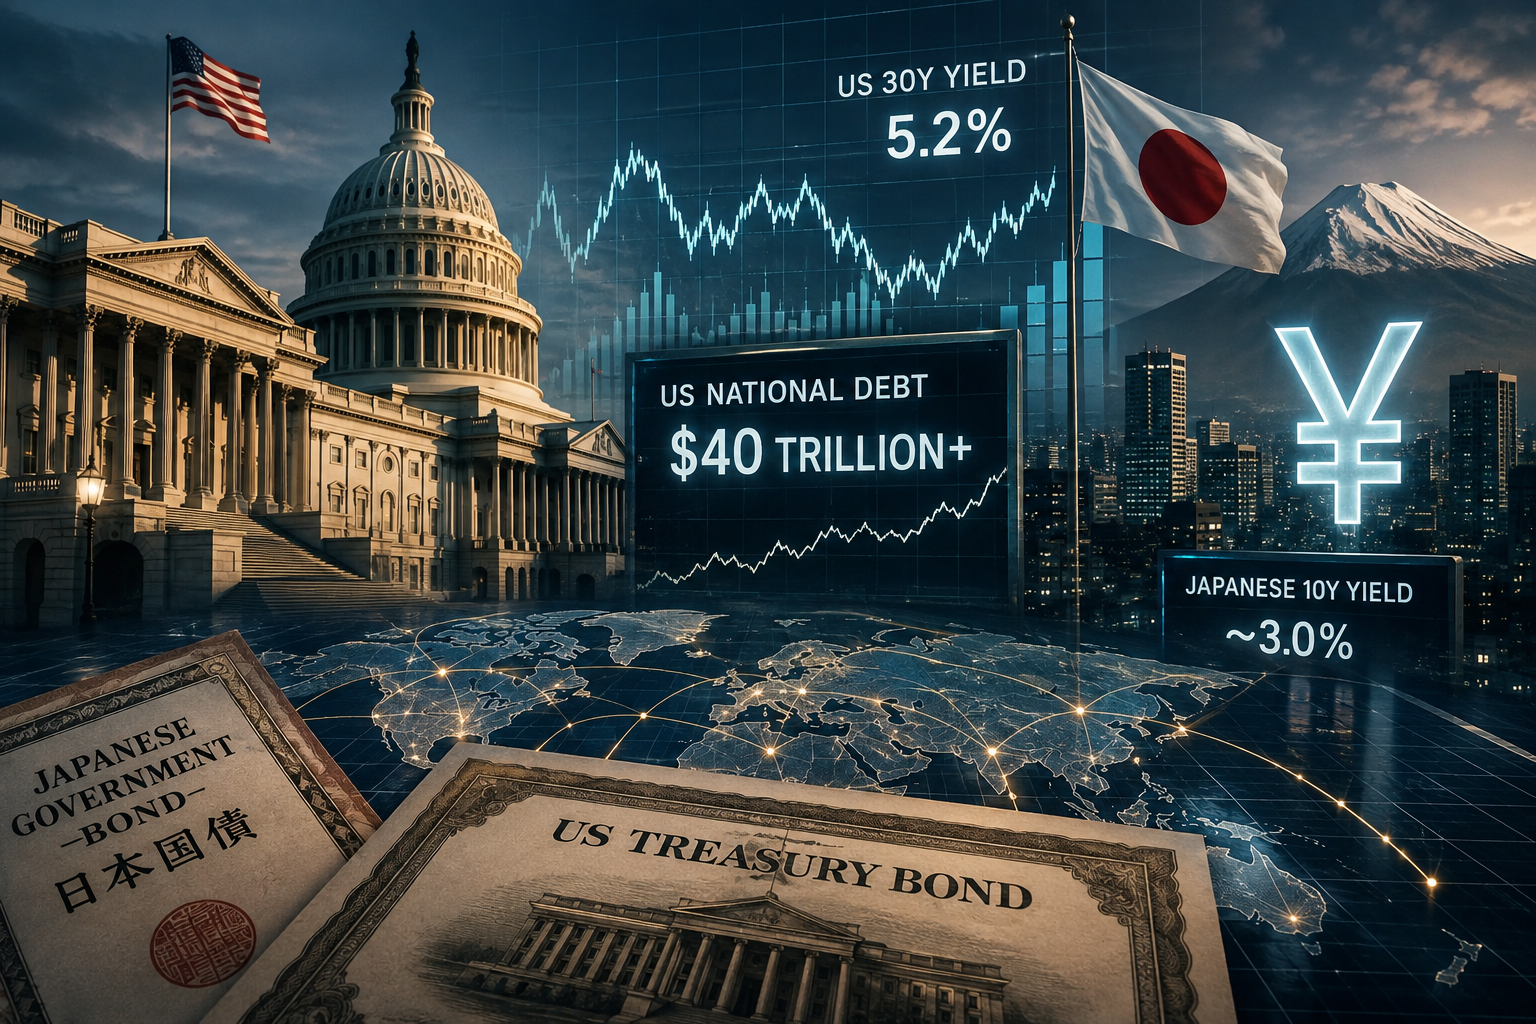
A másik aggodalomra okot adó helyzet a japánoké. Az eladósodás mértéke 260%-a a GDP-nek, ezt is csak azért tudták fenntartani, mert már időtlen idők óta a japán jegybank a legfőbb vásárló, náluk van az adósság fele és a jegybank 0%-on vagy annak a környékén tartotta a kamatokat. Úgy tűnt, hogy lehet csalni az idők végéig, de szembe jött a valóság. Emelkedtek az amerikai és európai kamatok, hirtelen senkinek nem kellett a jen ilyen kamatláb mellett, ezért hatalmasat zuhant az árfolyama. Viszont mivel rengeteg mindent importálni kell Japánba, a gyenge jen miatt meglódult az infláció. A tőke külföldre menekült, a nyugdíjpénztárak, biztosítók egyre nagyobb veszteséget szenvedtek el az eltérített kötvényárazások miatt. A bankok nem tudtak kamatmarzson nyereséget elérni, ami őket is megviselte. Ha ezek tönkremennek, akkor az államnak kellene kimentenie őket, csak a kérdés, hogy miből, amikor ő van a legjobban eladósodva.
A japán jen egy másik problémája az úgynevezett carry trade. Rengetegen eladósodnak japán jenben, nulla százalék körüli kamaton, azt befektetik euróba, dollárba 3-4-5%-ra és zsebre teszik a hasznot. Ha a jen gyengül az alacsony kamat miatt, külön bónusz, még az árfolyamon is nyernek. Nem csoda, hogy egyes becslések szerint akár a négyezer milliárd dollárt is eléri a japán jenre épülő carry trade mértéke a világon.
A gond ott kezdődik, ha végre kamatot emel a japán jegybank, erre drágább lesz a japán jen hitele és még erősödik is a japán jen. Ekkor hirtelen az összes carry trader azonnal egyszerre akar majd kirohanni a vészkijáraton, valószínűleg az egész világgazdaságot bedöntve egy ekkora mértékű pánikeladással.
Egyszerűen nincs jó megoldás se a FED, se a BOJ (japán jegybank) kezében, ez utóbbi végképp nem tud jót lépni. Ha semmi nem változik, abból lesz a probléma, de a legkisebb kamatemelés is a japán költségvetést fogja romba dönteni. (Már most is magasabban van a 30 éves japán állampapír kamata, mint bármikor az elmúlt 30 évben.)
(Persze volna megoldás. Az USA-ban a teljes adóterhelés 6 százalékponttal (nem százalékkal!) alacsonyabb GDP arányosan, mint az OECD átlag, ha felemelnék az adókat csak az átlagon mértékre, máris eltűnne a költségvetési hiány, nem nőne tovább az adóssághegy. Ha még az átlag fölé emelnék és a kiadásokat is csökkentenék, folyamatosan csökkenhetne az adósság mértéke. Japán is az OECD átlag alatt adóztatja az országot, bár nem sokkal. De itt is megoldás lenne például a maximum 10%-os áfa 20%-ra emelése, amivel még mindig nem érnék el az uniós átlagot sem. Megoldás lenne, bár fájdalmas, akarat nincs hozzá. Talán a piac majd kikényszeríti, na az fog csak igazán fájni.)
Azok a cégek, amelyek mindenbe belefogtak az ingyenhitel miatt a tízes években, most azzal szembesülnek, hogy ami megérte 2%-os finanszírozási költség mellett, a kényszerű hitelmegújítás (lejáró kötvények) jóval magasabb kamatai mellett már veszteségesek lehetnek.
S már nagyon hosszú lett a cikk így is, de fontos megemlékezni az AI-ról is. Idén várhatóan 400 milliárd dolláros tőkeigénye lesz az AI-nak, 2027 és 2030 között további 2-2.500 milliárd dollár. Ez annyi pénz, hogy még a legnagyobbak sem tudják finanszírozni, az elmúlt 20 évben először még a Google anyacégének is negatív lett a cash flow-ja. Itt egy újabb bődületes finanszírozási igény, amit a véges mértékű kötvénypiacról szeretnének finanszírozni a cégek. Mindezt úgy, hogy szép ígéretek és pozitív jövőképek vannak, de egyelőre minden AI cég kegyetlenül veszteséges.
Mindezek miatt várhatóan nőni fognak a kamatok a kötvénypiacokon, mert egyrészt elegük van a kötvényeseknek a kirablásukból, másrészt nem is fenntartható tovább a negatív reálhozam, harmadrészt joggal aggódnak a kötvényesek, hogy tudnak-e majd törleszteni az államok és a magáncégek.
Minden együtt áll egy tökéletes viharhoz, bárhol kiborulhat a bili, akár Japánban, akár az USA-ban, az AI-val kapcsolatban, tényleg bárhol.
De ha nem is borul ki sehol semmi, akkor is talán újra értelme lesz kötvényeket tartani és nem csak részvényeket. (Ez viszont garantálja azt is, hogy sok pénz el fogja hagyni a tőzsdét és a kötvényekbe áramló pénz hiánya miatt esnie kell a részvényáraknak.) Ha tovább nőnek a kamatok, várhatóan újra vonzóak lesznek a kötvénybefektetések is.
Hat, milyen jo, hogy van PEMAP is a portfoliomban.
Köszönöm Miklós, ez nagyon jó cikk volt.
"Emelkedtek az amerikai és európai kamatok, hirtelen senkinek nem kellett a jen ilyen kamatláb mellett, ezért hatalmasat zuhant az árfolyama."
De 30 éven keresztül senki sem vette észre, hogy a japán kamat kisebb, mint az amerikai?
Ha megnézek egy USDJPY grafikont, akkor 1998 és 2012 között inkább erősödés van, és csak 2012 után van gyengülő trend, de mindkét időszakban óriásiak a kilengések.
A dollárral együtt mozgott, a dollár is drágább volt 2000-ben, mint ma. Még forintban is, ami nagyon durva.
Amíg euróban konkrétan negatív kamatok voltak a tízes évek derekán, nem lógott ki a japán jen sem.
Most már igen.
Miklós, ezt AI-val írtad? Feltűnően sok benne a tőled nem megszokott baki. Nincs ezzel baj, csak érdekel. "ha felemelnék az adókat csak az átlagon mértékre, máris eltűnne a költségvetési hiány"
Egy betűjét sem az ai írta. Végigolvasva a cikket, nagyjából megtaláltad benne az egyetlen elütést. Ugye AI-t használtál hozzá, nem nagyítóval kerested a hibát? 🙂
Szerintem a „hejesírási, elgéplelési és fogalmazássi hubák” pont az emberi írás velejárói.
Ha már itt tartunk: grafikonon látható, szembejött, esniük kell a részvényáraknak... 🙂
Az egyik kerdes, amit sose szabad feltenni, hogy "mi lesz, ha ez igy folytatodik?" (ahogy azokat sem, hogy "hogy lehet, hogy idaig sullyedtunk", "miert tortenik ez?").
Ha finanszirozhatatlan szintre ugranak a kamatok, es nem csak 2%-ot fizetnek majd az Euros es 3.5%-ot a Dollaros papirok, akkor majd venni kell oket, mint a mergezett eger, hiaba latszik a szakadek mar a kanyaron tul. Ugyanis senki nem tudja, kik fognak abba a szakadekba belezuhanni: multbeli tapasztalataink alapjan sejtheto, hogy nem azok, akik a bajt okoztak es nem is azok, akik kerestek a bolton. Valoszinuleg azok fognak, akik ott se voltak. Csak a pillanatnyi helyzetet kell nezni, csak a versenytarsak elleni apro csatakra kell fokuszalni, a "jaj, mi lesz" csak elbizonytalanit, elgyengit. A katasztrofat nem filozofusok fogjak megoldani: izombol odaganyolnak majd valamit, azt nem fogod elore kitalalni racionalisan.
Mindjárt jönnek a dülledt szemű önjelölt szakértők, hogy mé’ nem bitkojnot vettetek. 😀
Bár olvastam olyan spekulációkról is, hogy a dollár
a sok évtizedes globális sz.rkavarás utánszépen elveszti a világvaluta szerepét és ezt megakadályozandó meg fogják próbálni átmenteni digitálisba, hogy továbbra is az egész világ finanszírozza az USA államadósságát. Digital Bretton Woods név alatt futnak ezek a találgatások, talán ti többet ki tudtok hámozni belőlük, nekem kissé „a hülyeség, de van benne ráció” képzetét keltik.Kíváncsi vagyok a magyarázatra, hogy miért vennék meg a "digitális" államadósságot inkább, mint a "hagyományosat" (meg hogy egyáltalán mi a különbség?)
Én is kíváncsi vagyok. A spekulációk abból erednek, hogy a Blackrock lépéseket tett a tokenizáció felé.
Mielőtt valaki beírná, hogy vége a nyugati világnak és jön Kína aranykora, megjegyzeném, hogy Kína ugyanúgy adósodik el és öregszik, mint bármelyik más nyugati demokrácia.
Én több, mint 15 éve fektettem be minden pénzemet a Miklós által ajánlott lusta ETF portfólióba, mostmár hozott annyit, hogyha elveszíteném az értéke harmadát, az sem érdekelne.
Öregszik mindenki, csak Afrikában van népességrobbanás. De ez inkább súlyos gond, mert a korrupció és inkompetencia miatt az egész kontinens gazdasági ereje kisebb, mint egy fejlett országé.
Az ún. nyugati világnak persze vége. Az EU gyakorlatilag már lélegeztetőgépen vegetál, az USA meg egy partra vetett bálna. Nem Kína, Oroszország stb. jön helyette, helyettük, hanem pont most alakul ki egy másik hatalmi tengely is (katonai is és gazdasági is).
Minket már nem érint, de a mai fiatalok jól teszik, ha a megszokott angol, német, valamelyik újlatin (és szorgosabbak esetén valamelyik szomszéd szláv) mellé az orosz nyelv és cirill írás, illetve a mandarin és az arab felé is kacsintgatnak. A túlélési esélyeiket és előrejutásukat igencsak segíteni fogja.
Oroszul tanulni? Arról a nemzetről beszélsz, amelyik ezer éve elmaradott, megállás nélkül imperialista háborúkat folytat, de Szibéria elfoglalása óta mindig csak pofonokba fut bele, akár a japán-orosz háborúban, akár Afganisztánban, még egy ötödakkora országgal sem bír el öt éve, amelyik eddig megkapta a NATO fegyvereinek a 1,5%-át, ennek nagyját leselejtezés helyett küldték a frontra.
Jelentős ipara nincs, külföldre se ipari terméket, se szolgáltatást nem tud eladni, a GDP is csak a kőolaj és a földgáz miatt magas, de még így is kisebb a gazdasági mérete, mint Olaszországé egyedül, szerintem most már Spanyolországnál is kisebb.
Az alkoholizmus miatt is korán halnak az emberek, a termékenységi arányszám 1,37, 2015 óta folyamatosan csökken (S ez a hivatalos adat, valószínűleg erősen kozmetikázott). Magyarra fordítva gyorsan öregszik a társadalom. A várható élettartam szerény 73,2 év volt a háború előtt (azóta furcsa mód nincs frissebb nemzetközi adat), de a férfiak 67 évig húzzák főleg az alkohol miatt. A várható élettartam csak Mongóliában kisebb a környező ázsiai országokban, de ott is alig.
Eddig elveszített másfél millió férfit a harcmezőn, további másfél millió elmenekült Grúziába, meg ahová tudott.
Mindezt a hivatalos 146 millióból, amibe még az elfoglalt ukrán területeket is beleszámítják, ahogy a 150-200 éve elfoglalt Dagesztánt és a többi területet is, ahol nem is oroszok élnek. Az Unió lakossága több, mint a háromszorosa az oroszországinak.
Ez az Oroszország lesz szerinted a világ jövője? Soha nem volt az és valószínűleg soha nem lesz az. Pusztuláson és háborún kívül semmit nem tud adni a világnak, abban pedig rendre alulmarad.
Igen, Afrikában a népességrobbanás átok, mert egy 20-50%-os munkanélküliségű országban csak a bűnözést növeli és zavargásokhoz vezet.
Kína aligha tudja lemásolni a fejlett Nyugatot, mert az utóbbi tudott milliós tömegeket 'importálni', míg Kína egyszerűen túl népes ehhez.
Azt még elefeljtette Miklós hozátenni, hogy az ipari országok közül Kínában van a világ legalacsonyabb nyugdíj korhatára (pl. nők 50-55), emiatt a gazdasági növekedés 4%-ra csökkent, majd 3%-ra fog lassulni a 2030-as években. Nem is lehet másképp.
Ugyan már, minden főbb geopolitikai szereplőnek van gondja, gyakorlatilag mindegyik vegetál (a régi saját magához képest), csak az uniós problémákat hajlamos az ember felnagyítani, mert azt jobban ismeri. Unió: energiaimportra szorul, de akkora fizetőképes kereslete van, hogy megkerülhetetlen. Az ipara épp szenved, mert elkésett, de a gazdaságtörténet szerint pont ilyenkor szoktak jönni a kitörési pontok (ez nem reménykedés, ott a Nokia vagy a Western Union esete és még van egy rakat). USA: technológiai és katonai fölény, de szociális háló híján óriási társadalmi szakadék. Kína: egyke-politika kései felszámolása, és "hiába" van minden erőforrása, azt el is kell tudni adni valakinek, pl. az USA-nak és Európának. Azt pedig azért látjuk, hogy hosszú távon sosem az eladó diktál, mert a vevő vagy más piaci szereplő előbb-utóbb mindig kiépíti az alternatív forrásokat, megoldásokat.
A Kínai egykepolitikának nincs sok köze a demográfiai hanyatláshoz, lásd: Európa, Japán, Korea, Thaiföld, Grúzia, Örményország, Kuba.
Én is ebben bízom, olajjal és gázzal túl sok ideig tudtak bennünket zsarolni.
Ha Európa áttér az elektromos autózásra és a vasúti dízel mozdonyok és ősrégi hajók mennek a roncstelepre, akkor a felére is eshet az olaj fogyasztásunk.
Milyen az a lusta ETF portfólió?
Amikor kitartasz a saját stratégiád mellett, veszel valamit, és étvizedes távon tartod, majd eladod profittal.
Nem osztalékfizető ETF-et veszel, nem veszünk ki pénzt befektetésből, a kamatos kamad adja az extraprofitot (magyar részvény osztalékját is visszaforgatod).
Én 17 év alatt 2x cseréltem portfóliót, egyszer, mert rájöttem, hogy az ETF-ek 0,47%-os költsége pont 0,4%-al több, mint kéne.
Egyszer meg mert találtam jobb befektetést az S&P500-nál.
Mi volt jobb befektetes az S&P500-nal?
Nezd meg a kiszamolo akademiat a TeCső-n:
https://www.youtube.com/playlist?list=PLuZt2T3kHxp15mbnjXNYCggArEY6FVnZn
Vagy vedd meg a google books-on:
András György:A lusta portfólió -t
Van (volt) blogja is:
https://lustaport.wordpress.com/
Több angol nyelvű forrás szerint az USA újra kötvényvásárlásba kezd és készülhet mindenki a negatív reálkamatra (infláció > kötvénykamat), illetve a dollár értéktelenedése miatt a részvények, arany, ingatlanok ralliára.
Miklós, te azt írtad, hogy a kötvény tulajdonosok ezt nem fogják tovább benyelni, ami viszont adóságválságot, recessziót és a lufik leengedését/kipukkanását jelenti (1929/202x).
Melyik most a valószínű forgatókönyv?
Nekem az nem világos, hogy mit tudnak tenni a kötvény tulajdonosok az alacsony kamatok ellen? Hiszen aki tehette az már valószínűleg rég kilépett belőle, akinek meg kötelező tartani annak nem nagyon van mozgástere. Van valami másodlagos hatás amin keresztül felléphetnek?
A hedge fundoknak, illetve a hasonlóan szabad kezet kapó abszolút hozamú alapnak nincs kötelező kötvényrátájuk, szóval egyszerűbben kevesebbet vesznek az államkötvényekből és ezáltal alakítják a kereslet-kínálat görbét. No meg nem kötelező amerikai kötvényeket venni, vehet német, magyar vagy román állampapírt is, szóval a kötelező arányú alapoknak is megvan a mozgástere.