Warren Buffett mondta egyszer, hogy óvakodj azoktól a befektetésektől, amelyek tapsot és izgatottságot váltanak ki; a nagyszerű befektetési politikát általában ásítás kíséri.
A jó befektetési stratégia általában annyira izgalmas, mint a száradó festéket nézni a kerítésen. Ha izgalmat keresel, azt is találsz a piacon, de azok a lehetőségek sokkal inkább a szerencsejáték, mintsem a befektetés kategóriájába tartoznak.
Szintén Buffett mondta, hogy inkább biztosan elérek egy jó eredményt, mint reménykedve hajszolok egy nagyszerűt. Ezért fektetett olyan cégekbe, amik itt voltak ötven éve is és valószínűleg itt lesznek még harminc év múlva is (Coca-Cola, Gillette, stb.) Apple részvényeket is csak 2016-ban kezdett venni, mindenki azt gondolta, hogy azt a hajót már lekéste. Pedig csak arra várt, hogy kellően unalmas legyen az Apple részvény is, kiszámítható hozammal.
A mai világban annyi információ (igaz és hamis egyaránt) zúdul az emberre, hogy könnyen kialakul a FOMO érzés és hogy elrontasz valamit, ha csak unalmas befektetéseid vannak. Sikeres kriptobefektető, valaki vett sokat egy penny stockból és mennyit keresett rajta, fogadást tett erre vagy arra az agyon hype-olt részvényre, mennyit keresett rajta, te meg itt üldögélsz az unalmas portfóliódban, átlagos hozam mellett.
Sokan nem veszik észre, hogy csak a nagy sikereket szokták az emberek szétkürtölni a közösségi médiában, a nagy kudarcokat nem. S csak addig látod a "sztárbefektetőt", aki már többször mert 19-re lapot kérni, amíg tönkre nem megy, utána eltűnik a színről és jön a következő sikerember. Elhalkul a kriptóbefektetők tábora, megjelenik helyette a meme részvény befektetők tábora, utána azok, akik az AI árrobbanásra fogadtak, amikor annak vége lesz, majd jön a következő hangos kisebbség. Így megy ez már évtizedek, ha nem évszázadok óta, csak akkor te még nem fektettél be, ezért azt gondolod, hogy van új a nap alatt.
Nagyszámú mintában 33 ezer emberből mindig lesz egy, aki tizenötször képes lesz egymás után írást dobni a fej vagy írás játékban. Ő is és sokan mások meg lesznek győződve arról, hogy ez azért van, mert annyit tanulmányozta az érméket, a dobás művészetét, mert kellően sokat tanult, sokat gyakorolt, mert naponta legalább öt órát ezzel foglalkozik. Miközben egyszerűen csak ő volt az az egy, akinek ekkora szerencséje volt, őt hozta ki nyertesnek a tisztán matematikai esély.
(Nagyon sok embernél szerencsejáték-függőség alakul ki, csak ők ezt befektetésnek hívják, ezért az mindjárt nem olyan, mintha kaszinó függők vagy félkarú rabló-függők lennének. Hiszen ő a tőzsdén ad-vesz naponta vagy kriptózik, ő komoly ember, nem olyan lecsúszott, mint a másik függő, aki mondjuk a lovira jár fogadásokat kötni. Pedig pont olyan. Attól, hogy te lóverseny helyett a Robin Hood appban hajszolod az adrenalint és azt nyitod meg naponta huszonötször, hogy lovak leírása helyett fórumokat bújsz napi nyolc órában, hogy mire kell legközelebb fogadnod, még nem lettél más ember. Ugyanolyan szerencsejátékot űzöl, mint a sportfogadók vagy mint a pénznyerő automaták rabjai. Te sem mered félbehagyni, hiába buktál már rengeteget, hiszen mi van, ha a következő fogadás fog meggazdagítani téged. Ha magadra ismersz, ne felháborodott hozzászólást írj (az kiabál mindig a leghangosabban, akinek a háza ég), hanem keress egy szakembert aki tud segíteni. Rengeteg ember szerencsejáték függő lett, hála az olyan appoknak, mint a Robin Hood is, meg a sok internetes fórumnak, ahol egymást tüzelik, hogy mit kell tenni. Ennek semmi köze semmilyen befektetéshez. De ezt csak így zárójelben, segítségül, ez a cikk a valódi befektetőknek szól.)
Cselekvési kényszer
A pszichológiában cselekvési kényszernek hívják azt, amikor teszel valamit, csak hogy megnyugtasd magad, miközben a legjobb stratégia az lenne, ha semmit nem tennél.
Egy 2007-es tanulmányban élvonalbeli csapatok tizenegyes rúgásait vizsgálták. Azt találták, hogy a rúgó játékosok középre 39,2%, balra 32,1%, jobbra 28,7% valószínűséggel lőttek. Tehát a kapusnak a legjobb stratégia a középen maradás lenne, nem csak azért, mert oda lőttek a legtöbbet, hanem mert sokkal eredményesebben tud védeni a kapus, ha középen áll, mintha repül a levegőben jobbra vagy balra (védekezési sikerráta 33%-14%-13% kerekítve).
Ennek ellenére a kapusok legnagyobb része jobbra vagy balra vetődött tizenegyes védése közben. Ez a cselekvési kényszer, ami a legrosszabb eredményt adja. Mert milyen már az, hogy csak állok középen és meg sem próbálok csinálni valamit, hogy kivédjem a várható veszteséget.
Ugyanezt csinálják a befektetők is, megpróbálnak védekezni a piaci hatások ellen, még akkor is, ha több ezer felmérés van arról, hogy a legjobb amit tehetsz, ha nem teszel semmit. Egy kapusnál még magyarázhatja a vetődést az is, hogy az ellenfél gyorsan kiismerné, hogy ez a kapus mindig középen marad, egy befektetőnél viszont nincs ilyen kényszer a cselekvésre, mégis a legtöbben tesznek valamit, amikor a legjobb stratégia a semmit tevés lenne.
Az emberi agy számára a „nem cselekvés miatti veszteség" érzete sokkal fájdalmasabb, mint a „cselekvés miatti veszteség". Jobb úgy veszteni, hogy legalább megpróbáltam tenni valamit ellene, mint passzívan nézni a veszteséget. Még egyszer: akkor is így érez az ember, ha egyébként racionálisan a nem cselekvés sokkal kifizetődőbb.
Egy másik tanulmányban azt vázolták fel a megkérdezetteknek, hogy két futballedző egyaránt elveszítette vagy megnyerte az előző mérkőzését. Az A edző úgy döntött, hogy változtat – három új játékost állít be. A B edző úgy döntött, hogy nem módosít. Mindketten 0-3-ra kaptak ki a következő héten. Ki bánja jobban?
Amikor mindkét csapat nyert az előző héten, a megkérdezettek 90%-a úgy gondolta, hogy a változtató edző bánja jobban (ez a klasszikus cselekvésellenes preferencia). Amikor azonban mindkét csapat veszített az előző héten is, a válaszadók közel 70%-a úgy gondolta, hogy az edző bánja jobban, aki nem tett semmit – a cselekvési preferencia teljesen megfordult.
Ez az oka annak, hogy a veszteség után a befektetők a leginkább hajlamosak rossz kereskedési döntéseket hozni. A veszteség miatti fájdalom arra készteti őket, hogy „tegyenek valamit", és az a „valami" statisztikailag általában rossz. "Mentsük a még menthetőt" felkiáltással szokták realizálni a veszteséget a befektetők.
(Mármint rossz neked, ha teszel valamit, de nagyon jó a brókerednek vagy brókercégednek. Mert ők abból élnek, hogy csinálsz valamit. Ezért születnek elemzések, hogy mi várható, mi merre fog menni. Arra akarnak rávenni, hogy kereskedj. Utólag megvizsgálva ezeket a tanácsokat, még a fej vagy írásnál is kisebb eséllyel működtek.)
Miért veszélyes mozgatni a portfóliódat? Egy Bank of America elemzés szerint ha 1930 óta kihagyod minden évtized 10 legjobb napját, a kumulatív hozam 19.975%-ról mindössze 45%-ra zuhan. A J.P. Morgan 20 éves adatai (2005–2024) szerint ha kihagytad a 10 legjobb napot: az éves hozamod lefeleződött, ha kihagytad a 40 legjobb napot, negatív lett a hozamod.
Persze vigyázni kell ezekkel a látványos számokkal, hiszen majdnem pont annyi esélyed van kihagyni a legjobb tíz napot, mint a legrosszabb tízet, de arról valahogy soha senki nem csinál hasonló látványos összefoglalókat. Azonban azt fontos tudni, hogy a legjobb napok jellemzően a legnagyobb zuhanások közben vagy közvetlenül (egy-két héttel utána) szoktak lenni.
Gyakran hallom emberektől tanácsadáson, hogy várnak a belépéssel a tőzsdére, mert már régóta emelkedik az árfolyam, ha majd zuhan 15-20%-ot, akkor belépnek. Ezeknek az embereknek két dolgot szoktam mondani: az egyik, ha nem mersz belépni a tőzsdére, amikor évente emelkedik 15-20%-ot, biztos nem mersz majd IDŐBEN belépni akkor, amikor zuhanásban van. Egy zuhanás pánik miatt van és általában később múlik el a pánikhangulat, mint emelkedni kezdene a tőzsde. Éppen hogy a masszívan emelkedő tőzsdei árfolyam szokta megnyugtatni a befektetőket. De ha te akkor akarsz beszállni, amikor elült a pánik, feleslegesen várták évekig a partvonalon, az esésből sem fogsz profitálni.
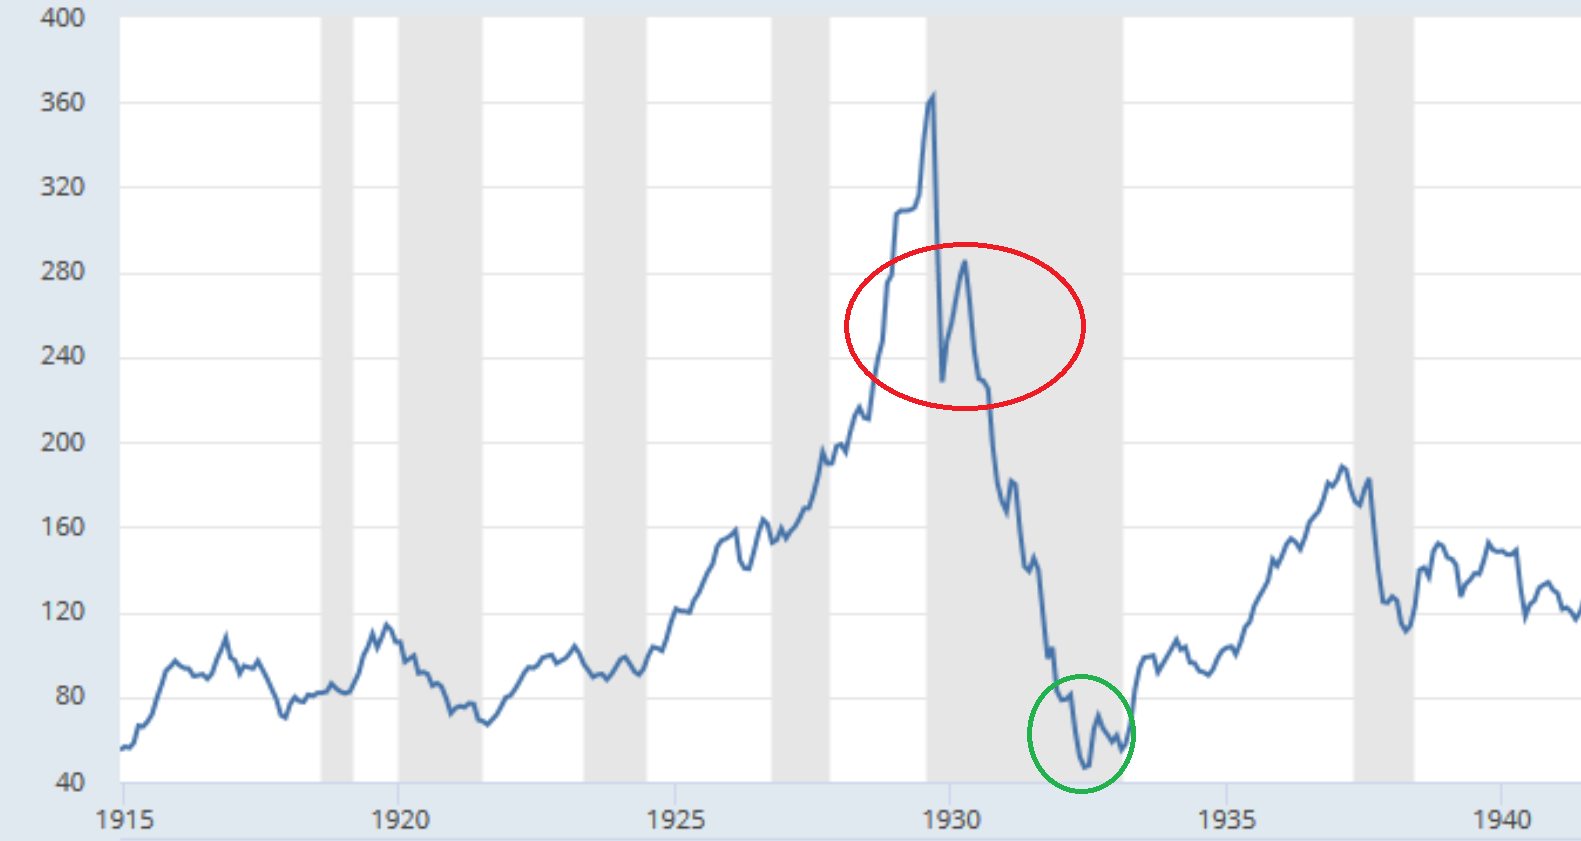
A másik, hogy honnan tudod, hogy mikor van vége az esésnek? Még egy tartós emelkedés sem garancia erre. Nézd meg ezt az ábrát az 1929-es tőzsdei esésről. Szerinted hányan szálltak be a piros karikában lévő masszív emelkedés során? Olyanok, akik azt gondolták, hogy vége a pániknak. S vajon hányan mertek beszállni a zöld karikában, ahol teljesen hasonló volt a mintázat? Utólag már tudjuk, hogy ott volt a mélypont, de ha benne éltél, ugyanolyan csapdának tűnt, mint a 1930-as emelkedés.
2007-2008-ban mikor mertél volna beszállni a tőzsdére? Melyik emelkedés utáni zuhanásban, miközben minden hír arról szólt, hogy eljött a világvége, összeomlik a teljes bankrendszer?
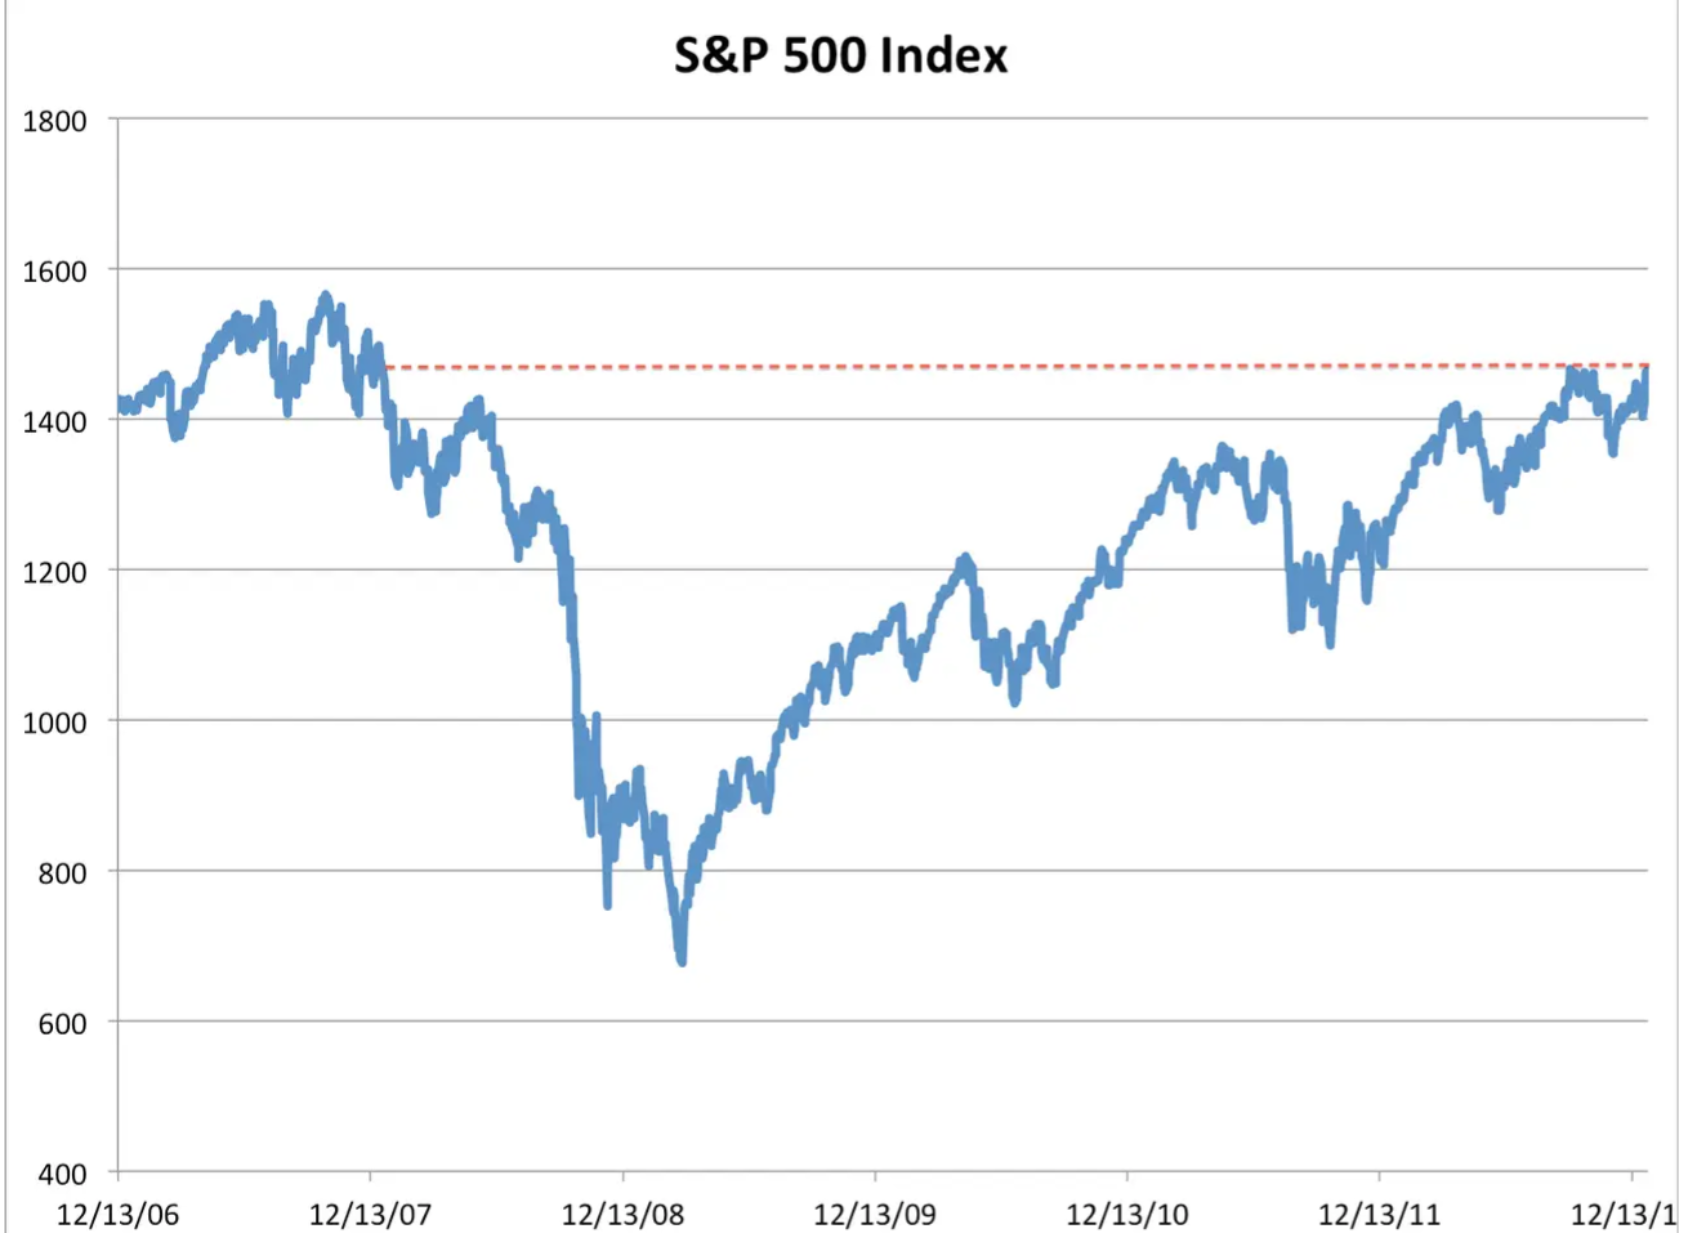
Erre mondják azt, hogy a tőzsdén szép tudsz lenni, de okos nem. Ezért kár is megpróbálnod, hogy okos legyél, különösen, hogy okosabb legyél, mint mindenki más.
A legjobb technika, ha veszel olcsó index ETF-eket (mert a költség a legnagyobb hozamgyilkos, erről már sokszor írtam) és rájuk csukod az ajtót.
Felmérések vannak arról, hogy minél többször nézed a befektetéseidet, annál kockázatosabbnak ítéled meg őket, függetlenül attól, hogy mennyit hoznak. Mert egyszerűen a zajt látod, az állandó naponkénti, akár hetekig tartó eséseket, amiket természetesen sokkal inkább észreveszel, mint a hetekig-hónapokig tartó emelkedéseket. Ennek két eredménye lesz: feleslegesen túl óvatos leszel és rossz döntéseket hozol a legkisebb esés esetén is. (Az egyik felmérés szerint számszerűen: 67%-kal több kereskedés és átlagosan 3,5%-kal kisebb hozam évente.)
Egy másik eredménye az állandó ellenőrzésnek, hogy azt hiszed, hogy kontroll alatt tartod a piacot, hiszen állandóan úgymond képben vagy. Egy hamis biztonságérzetet ad, ezért is reagálod túl a piaci történéseket, amikről legtöbbször kiderül, hogy nem is történések voltak, csak zajok.
Mit tegyél, mint befektető?
- Először is nem kell mindenkinek a tőzsdén befektetni. Az egy lehetőség, nem egy kényszer. Ha neked nem való, ne erőltesd. (Viszont hosszú távon, nagyobb összegnél érdemes lenne tanulnod róla, mert jobban járhatsz vele, mint az egyéb, kevésbé kockázatos befektetésekkel. Ne szállj be a tőzsdébe megfelelési kényszerből, de ne is maradj távol pusztán csak tudatlanság vagy felesleges félelem miatt. De erről majd valamikor máskor írok részletesebben.)
- Befektető legyél, ne szerencsejátékos. Részvényekbe ne tegyél olyan pénzt, ami kell akár 5-6 év távlatában is. Viszont ha nem kell 15 évig, ne érdekeljen, hogy aktuálisan éppen mennyit ér. Se pro, se kontra. Se szegényebb nem vagy, se gazdagabb, ha éppen változott az ára. Neked továbbra is ezer darab részvényed van. Eladod a házad, csak azért, mert estek az ingatlanárak? Nem. S azért, mert emelkedtek? Azért sem. Cselekedj így a befektetéseiddel is.
- Zárd ki a zajt és ne cselekedj félelemből. (De a hasznot se vedd ki feleslegesen.)
- Kerüld el a sztárolt lehetőségeket. Vegyél faék egyszerűségű index ETF-eket, minél nagyobb szegmensét a piacnak. Bár nem fog soha felmenni a befektetésed egy év alatt a triplájára, de a harmadára sem fog esni soha tartósan.
- Ha a havi megtakarításaidat fekteted be, akkor válassz egy napot, amikor megteszed. Mondjuk minden hónap nyolcadika. S ne agyaljál, hogy hátha holnapután olcsóbb lesz az euró vagy várok egy másfél százalékos esést és majd utána. Legyen automatikus a dolog, az adott napon vedd meg az értékpapírt.
Minél egyszerűbb és minél unalmasabb a portfóliód, minden felmérés szerint annál többet fog hozni. Ahogy a művelt francia mondja, amikor angolul beszél: Keep it simple, stupid. Ez a híres KISS-elv a befektetésekben. Ha még nem tetted meg, nézd meg a Kiszámoló Akadémiát a Youtube-on.
Na de ez nemigen jó példa azzal a házzal, amit azért vettem, hogy használjam. Az lenne a korrekt hasonlat, ha 11 házat vettem különböző helyeken, hogy bérbe adjam őket, és mondjuk az egyiknek már öt év alatt megduplázódott az értéke. Persze azt sem biztos, hogy eladom (de attól tartok, nem annyira azért, mert úgyis termeli a bérleti díjat, inkább azért, mert jóval több intézkedést és költséget jelent, mint a részvényeimet eladni. Lehet, hogy befektetői önvédelemből a részvény eladását is olyan bonyolulttá kellene tenni, legalább önmagunk számára, mint az ingatlanokét. 🙂 )
Miért, befektetni nem azért fektetsz be, hogy később azt a pénzt használd?
Eladom a házam, amikor költözni akarok. Előtte nem érdekel, mennyit ér vagy nem ér az aktuális piaci áron, mert NEM akarom eladni.
Eladom a részvényeimet, amikor fel akarom használni a pénzt mondjuk nyugdíjra. Amíg nem kell, nem érdekel, hogy mennyivel többet ér vagy kevesebbet.
De még befektetési ingatlant is csak akkor érdemes eladni, ha tudod, hogy mit veszel helyette. Valószínűleg nem tudod, mert egyébként nem lenne 11 ingatlanod. (Maradva a példádnál.)
Szia Miklós! Nagyon kellett a cikk, köszönöm! Tavaly óta tanulom általad is ajánlott módszerekkel a dolgot. Nekem itt az a bajom hogy nem adok veszek etfeket viszont pl usa láb alatt szétdobom sp500 meg nasdaq között. Vagy: folyamatosan előfizetek valamelyik általam hitelesnek tartott oldal tanfolyamára.. most épp egy ilyet néztem végig és erősen elgondolkodtam hogy bár tudom mit tud az arany (meg mit nem) de pàr százalékban ezt is vásárolnék meg commodity etfet.. csak amolyan biztosítás célból.. szerinted màr ez is a túlzott “kereskedési” láz kategóriába esik?
Attól függ, mennyi pénzed van és mikor kell. Ha sok százmillió, elfér benne az arany is. Ha csak néhány tízmillió, én feleslegesnek érzem. Ha kell a pénz néhány év múlva, akkor se vennék.
Azt tudod, hogy nagy az átfedés a Nasdaq meg az SP 500 között, igaz? World ETF (72% USA) vagy All World ETF (62% USA)
Persze, akkor Asszem várok ezzel az arany dologgal kicsit.
Tudom mi az átfedés, pont ezért kezdtem el magam területileg diverzifikálni (sp500-usa. Stoxx 600 Európa, emerging- fejlődök) így nyugodtabb vagyok hogy az arányokat tudom befolyásolni (sokalltam a 60-70% usát jelen helyzetben)
De.. és ez egy nagy de.. mivel van magyar brókernél
Is számlám és sokkal drágább mint ibkr pl. Így azon csak ftse áll worldöt tartok..összesítő excelben persze levezetem az arányokat, így se lépi át a komforthatáromat. Csak ez full részvény, kötvényt csak Mák-nál tartok.. de pont előbbi miatt, mert hiszek benne gondolkodtam
Aranyban. De nem akarom túlbonyolítani se feleslegesen.
IBKR azért jó, mert olcsó. Azért rossz, mert totál magadra vagy hagyva, kifejezetten ki is mondták, hogy nem akarnak mikrobefektetőkkel foglalkozni.
Ha tudod már, hogy mit csinálsz és hogyan kell, válaszd az IBKR-t. (Vannak youtube-on how to do videók, talán magyarul is.)
Ha nem vagy még annyira képben, lehet, hogy a K&H Értékpapír elsőre jobb választás, még ha drágább is.
Ibkr-t megugrottam, teljesen jól használható, tiered beállítással az ár se vészes ráadásul minden etf fent van bármilyen devizábanYy Ott most inkább a 20ezer eurós befektetővédelem a bajom.. kizárólag emiatt nyitottam máshol is tbszt.
ízlések és pofonok. Nekem a Lightyear fényévekkel van az IBKR kezelhetőségétől.
De a KH is.
KH Értékpapír havi díja október 1-jétől nőni fog:
https://www.khertekpapir.hu/filestorage/23932/KH_ertekpapir_list_of_fees_2026_10_01_hu.pdf
Igaz, írtak is róla külön levelet, hogy említsem meg. De a minimum díj csökkenni fog. 🙂
Miklós te próbáltad az IBKR-t?
Nekem sírhatnékom van.
Hihetetlenül bürökratikus, anti-userfriendly, AI nélkül alig használható 2000-es évek elejét idéző FÖRMEDVÉNY.
Inkább pofozzanak két oldalról, minthogy költség-kimutatást, NAV igazolást, vagy egy szimpla realtime előfizetést intézzek a rendszerükben.
Vartam a cikket a havi 5000ft-os dizelfogyasztast osztonzo programrol
Akarok írni róla (ma akartam igazából), mert úgyis nyaggattok azzal, hogy írjak a kormány első száz napjáról.
„De nehéz az iskolatáska ilyen szép napos délelőtt.
Peti áll a válaszra várva, hátha lesz, ki megszánja őt.”
A kapusok vedelmeben mondva, van az a focis mondas, hogy a 11-est vedeni nem lehet, csak elrontani. Merthogy annyira vert helyzetben van a kapus ilyenkor.
Zsenge ifjúkoromban vizilabdáztam. Ott az volt a mondás, hogy annyira hülye, hogy csak kapusnak jó. Ha még lejjebb akarták fokozni, azt mondták, miért nem megy el úszónak. 🙂
Nem tudom, a fociban van-e ilyen hozzáállás, soha nem szerettem a focit.
Van. A "grundon" az volt a kapus, aki a legbénább vagy nem tudott futni. Ha tiéd volt a labda, egy fokkal jobb helyzetből indultál.
Pár évvel később a szerda esti focikon 10 percenként cseréltük egymást a kapuban, hogy senki ne maradjon ki.
Nem igazán érdekel a foci, viszont emiatt elfogulatlan is vagyok, úgyhogy mivel a profi fociban 70-80% a tizenegysek sikerességi aránya, ezért azt kell mondjam, ez a mondás nem igaz, a profik nyilván nem hibáznak az esetek 20-30%-ában. Valószínűbb hogy egyszerűen nincs biztos lövési stratégia, a kapusnak meg van olyan stratégiája, amivel a lövések egy részét elkapja.
A te statisztikad nem cafolja a mondast. 2 ember egymassal szemben, mindketto stresszben, foleg, ha nagy a tet. Ez az idegek harca is egyben. Egy kapust senki nem hibaztat, ha nem tudja kivedeni. A rugot viszont igen, ha nem tudja beloni. Vajon miert?
Btw. vicces, hogy valaki ezt a thread-et vegig downvote-olta, LOL. Valami baja van.
Most a kedvedert rakerestem (bar en se ertek hozza, de whatever): a kosarlabdaban a free throwsokat is kb. 20%-os valoszinuseggel hagyja ki az atlagos jatekos es a biatlonban is kb. 20%-os valoszinuseggel hibazza el a celt az atalgos lovesz. Ezekben az esetekben nincs kapus es senki sem ugral a tabla elott.
Mivel az tenyleg igaz, hogy az idegsebeszek, a sakkozok, a profi tornaszok, a versenytancosok, a rallyversenyzok, a sziklamaszok, a memoriamuveszek, stb. a 20%-osnal kisebb hibarataval dolgoznak, ez szerintem is erdekes. Az en tippem ket reszbol all, egyreszt szerintem a maximalis pulzus kozeleben hosszu ideig tarto futas valahogy keresztbe tesz az elmelyult koncentracionak, masreszt ezek komplex sportok es a jatekosok kivalosaga mas dimenziok menten dol el - senki sem attol lesz vilagklasszis, hogy csak a buntetorugasban topra gyurja magat es sose hagy ki egyet se.
Érdemes lenne megnézni egy öttusát is, az új futás-lövés kombinált lebonyolítás vajon mennyivel növelte meg a hibázást a korábbihoz képest. (Érzésre jelentősen, de nincs statisztika a kezemben.)
Miklós, tervezel esetleg írni a Vanguard új FTSE Global All-Cap ETF-jéről, a VGLA-ról? Ilyen alacsony TER-rel (0,07%) nem nagyon van most más ilyen nagy lefedettségű all world ETF, ami pont tökéletesen illik a cikked mondanivalójához. 🙂
Akartam írni, mert valaki el is küldte (lehet, hogy te voltál?). Na jó, a kedvedért írok majd róla.
Nem én voltam, ezek szerint legalább ketten vagyunk... 🙂 Köszi!
..... adni-venni részvényeket naponta, villogó grifkonokat nézni ..na így képzelik el a háziasszonyok a tőzsdézést!
Gordon Ramsay csak egy jó szakács, tízezer olyan másik van, mint ő.
Kim Kardashian egy jó nő, tízezer olyan van, mint ő.
Ennyit tesz a marketing.
Ki látott még olyan ügyes kereskedőt, aki eladja az áruját, majd visszavásárolja a vevőtől, majd eladja ugyanazt délben és 10 perc múlva megint visszaveszi tőle? Naugye.
OFF: Ha mindenáron diverzifikálni/színessé tenni/felül teljesíteni akarod az agyon hype-olt amerikai tőzsdén szupertrendi növekedési tech részvényeket vagy Bitcoint, van alternatíva.
Nem csak kockázati, hanem más hozamprémiumok is vannak.
Bár garancia és jövőbelátás nincs, csak valószínűség, az Avantis ETF-ek(AVWS) az S&P500-nál erősebb választás.
A legeslegjobb választás pedig az AVUV (small cap-value) ETF lenne, a hozammximalizálás elve lapján, de ez európai befektetőknek az agyonszabályozott brüsszeli bürokrácia miatt nem elérhető.
S&P - 72,29%
AVUV - 66.09%
hozamot ért el 5 év alatt. Ez bármikor megfordulhat.
Akkor inkább már egy Falcon vagy hasonló hírlevél, amiből tanulni is lehet és megvásárlom magamnak a részvényeket hosszútávra.
Az ETF is jó lehet, de két dologban fizeted meg: van egy viszonylag alacsony díja, ill. lemondatnak bizonyos jogaidról: nevezetesen legtöbb esetben nem szavazhatsz a közgyűlésen.
Ha utóbbi zavar, mert nem akarod, hogy az ETF kezelő saját malmára hajtsa a cégeket a részvényesek helyett, akkor nyugodtan vedd meg. Ezek a legnagyobb ETF kezelők szinte minden közkézen forgó részvényből a legnagyobb tulajdonosok így jó eséllyel ők szavazzák meg a te pénzedből a vezetőket.
Kézenfekvő lenne, ha pl az alapkezelő olyanokat jelölne ki akik utána saját cégeiknek plusz megrendeléseket visszacsatornáznak. Legalábbis itthon így láttam így csinálják egyes tőzsedi cégek vezetői.
Hát sajnos ehhez nem tudok hozzászolni, majd valaki nálam okosabb elemzi, amit mondasz.
Sok emberrel beszélek, akik a "tőzsdézést" valamiféle szerencsejátéknak gondolják.
Szerinten ma Magyarországon az ingatlan "a" befektetés, meg legfeljebb az államkötvény.
A tőzsdézés a szó ebben az értelmében tényleg szerencsejáték: daytrade, hype részvények, okoskodások. Tőzsdén ETF-eket venni befektetés, de sok embernek az is túl félelmetes.
Kerüld el a sztárolt lehetőségeket. Vegyél faék egyszerűségű index ETF-eket, minél nagyobb szegmensét a piacnak. Bár nem fog soha felmenni a befektetésed egy év alatt a triplájára, de a harmadára sem fog esni soha tartósan. > Itt a lényeg én vastaggal kiemelném. Nekem most egyetlen részvényem van az UBS 100 Index. A 100 legnagyobb piaci kapitalizációjú svájci vállalat teljesítményét követi. Nem tettem bele annyit hogy megrazna a pénz elvesztése, de ha az egész bukik akkor Svajc is bukik. Van persze erre is esély, de talan bevallalhato. Mi a véleményed erröl az Indexröl, kedves Kiszamolo?
Svajc kicsi orszag. Az UBS100 2012 vegetol a mai napig megduplazta az erteket (400->800). Ugyanezen idoszak alatt (14 ev) az IE00B3ZW0K18 (egy S&P500 varians) 32->530 korulre nott. Szoval thx, but no thx. Mielott barki is mondana, tudom, a multbeli teljesitmeny semmire nem garancia a jovore nezve.
Nem tudom ki értékelte negatívan a hozzászólásodat, az, hogy aránytalan kockázatot vállalsz egy ETF-el, az a szíved joga.
Bigger profit, bigger loss.
Mihez kepest aranytalan a kockazat? Az S&P500 a (jelenlegi) legnagyobb gazdasag 500 legnagyobb ceget reprezentalja.
A "nem muszáj tőzsdére menni" részről eszembe jutott ez:
https://www.youtube.com/watch?v=-nPon8Ad_Ug
(Ben Felix - The Most Controversial Paper in Finance)
Ez a tanulmány kb. azt állítja, hogy a legjobban az éri meg, ha 100% equity portfóliód van, még nyugdíjasként is. Némi hazai súlyozással 30% hazai, 70% globálisan diverzifikált index ETF. (Mivel Magyarország nem számít fejlett országnak, nálunk a hazai rész inkább fejlett Európa indexet jelent.)
Miklós, te erről hallottál már esetleg?
Első hangzásra nagy hülyeség, biztos az elmúlt 15 évből vonta le a művész ezt a következtetést.
Pont az az érdekes benne, hogy nem! Hatalmas időtávokon hasonlítgattak össze különböző portfóliókat, még azt is megvizsgálták külön, hogy az USA valójában mennyire kivételes. És így jött ki ez az eredmény. Elég más, mint amit szokás gondolni a témában.
Elemzésközpont kielemezte és kiszámolta.
https://elemzeskozpont.hu/kotvenyeknek-nincs-helye-nyugdijcelu-portfolioban
"A tanulmány inkább azt vizsgálja, hogy hosszú távon a részvénykitettség nemzetközi diverzifikálása jobb megoldás lehet-e, mint a hagyományos részvény-kötvény életciklus-portfólió. A fő következtetés tehát nem egy konkrét országallokációs recept, hanem az, hogy a szerzők modelljében a globálisan diverzifikált részvényalapú portfólió kedvezőbb eredményeket adott, mint a hagyományos, életkorral egyre több kötvényt tartalmazó Target-Date Fund megközelítés."
De a cikk végén felsorolja a kételyeit azzal kapcsolatban, hogy egy állandó 100%-os részvényportfolió mennyire működne a valóságban.
Nyugdijaskent nem engedheted meg magadnak, hogy csokkenjen a penzed, igy egy 100% reszveny portfolio eleg extrem kockazatnak tunik. Ezert en azt mondanam, hogy min. 2-4 evi kiadasod allampapirban legyen, amivel (nominalisan) nem veszitesz penzt. Nem hulyeseg az a 60-40-es portfolio.
Nem tudom, hogy a fenti tesztre milyenfajta részvényindexet használtak, feltételezhetően a kapitalizációval súlyozottat.
Viszont a klasszikus 60/40 portfoliót szerintem lehetne helyettesíteni 100% Wold Minimum Volatility részvénnyel, mert annak a hozama és a kockázata (szórás, drawdown) nagyon közel van a 60/40-hez.