Lakástakarék vagy állampapír? Állami támogatás vagy magasabb kamat?
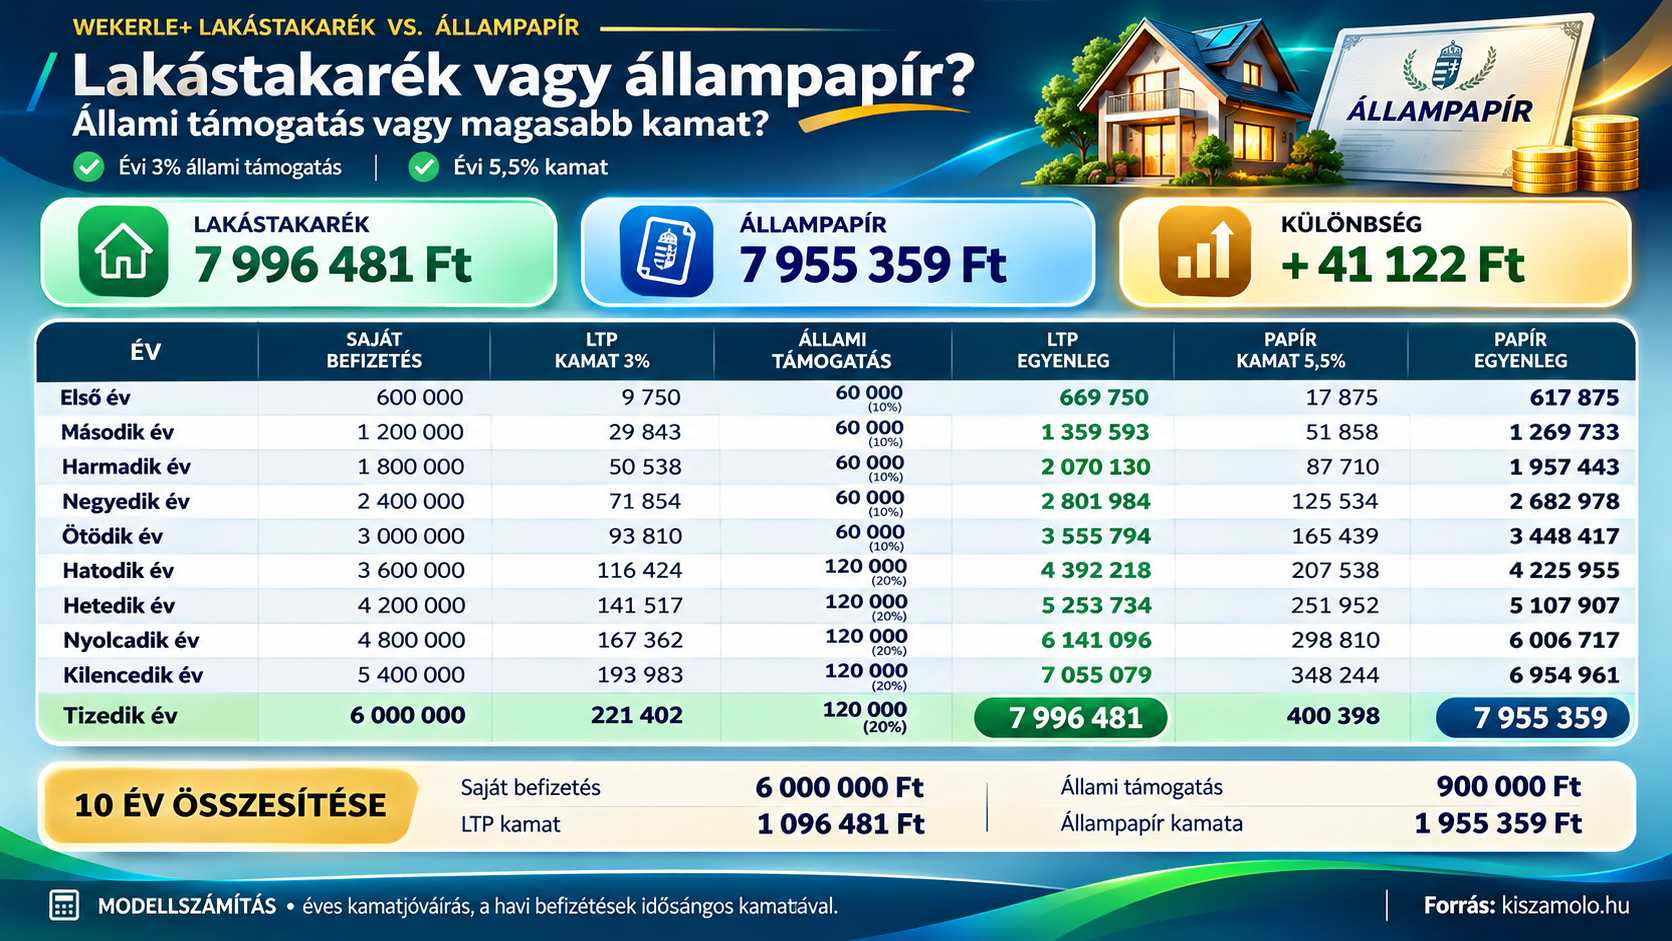
Január elsejétől indul az új lakástakarék-pénztár, ahol újra lesz állami támogatás, ezért várhatóan tömegek fogják venni. Az első öt évben az éves befizetés 10%-a, a második öt évben az éves befizetés 20%-a. A minimális kamat 3%-lesz, de várhatóan ennél nem is fognak többet adni a lakástakarékpénztárak, mert minek. Úgyis az állami támogatás adja el a terméket. (Fontos, költségekkel nem számoltam, pedig biztos lesz nyitási költség (azaz az ügynök jutaléka), számlavezetési díj, ami nagyban rontja majd az eredményt. De mivel nem ismertek még, ezért nullának vesszük őket.
A lakástakarékot csak lakáscélra használhatod fel, ez előírása az állami támogatásnak.
Helyette vehetnél havonta állampapírt is, 5,5%-os éves kamat mellett. (Amikor a dollár kamata is 4,5%, nem valószínű, hogy ez mostanában érdemben csökkenni tudna.)
Ekkor nem kapsz állami támogatást, de a kamatod 2,5%-kal nagyobb évente és nem kötött, hogy mire szabad felhasználni. Tetszőlegesen növeled vagy csökkented a befizetést, ha akarod.
A csalóka az, hogy az állami támogatást mindig csak az éves befizetésedre kapod, nem pedig a bentlévő pénzedre. A kamatot viszont a bentlévő pénzedre kapod, nem csak az éves befizetésedre. Néhány év múlva már többet számít a kamatkülönbség a nagy tőkére, mint az állami támogatás.
Még egyszer: az állampapír ingyenes az államkincstárnál, a lakástakarék biztos, hogy nem lesz ingyenes, de a táblázatban nulla forinttal szerepel.
Egy kép többet mond ezer szónál, íme táblázatban az összehasonlítás (kattintásra nagyobb lesz.):